
AVED 信用预警 · 组合里的每家企业
评级来得晚,价格天天动,今天该关注哪几家?
分析师只能覆盖组合里的一部分企业,报告也有更新周期。
AVED 信用预警每天跟踪组合里的每一家企业,只回答一个问题:它是不是正在往投资级以下走。
- 适用
- 以投资级企业为主的债券组合与信贷组合,境内外均可
- 交付
- 网页端与邮件简报;也可按需经数据推送、API 或 MCP 接入
运作方式
发现、诊断、决策。
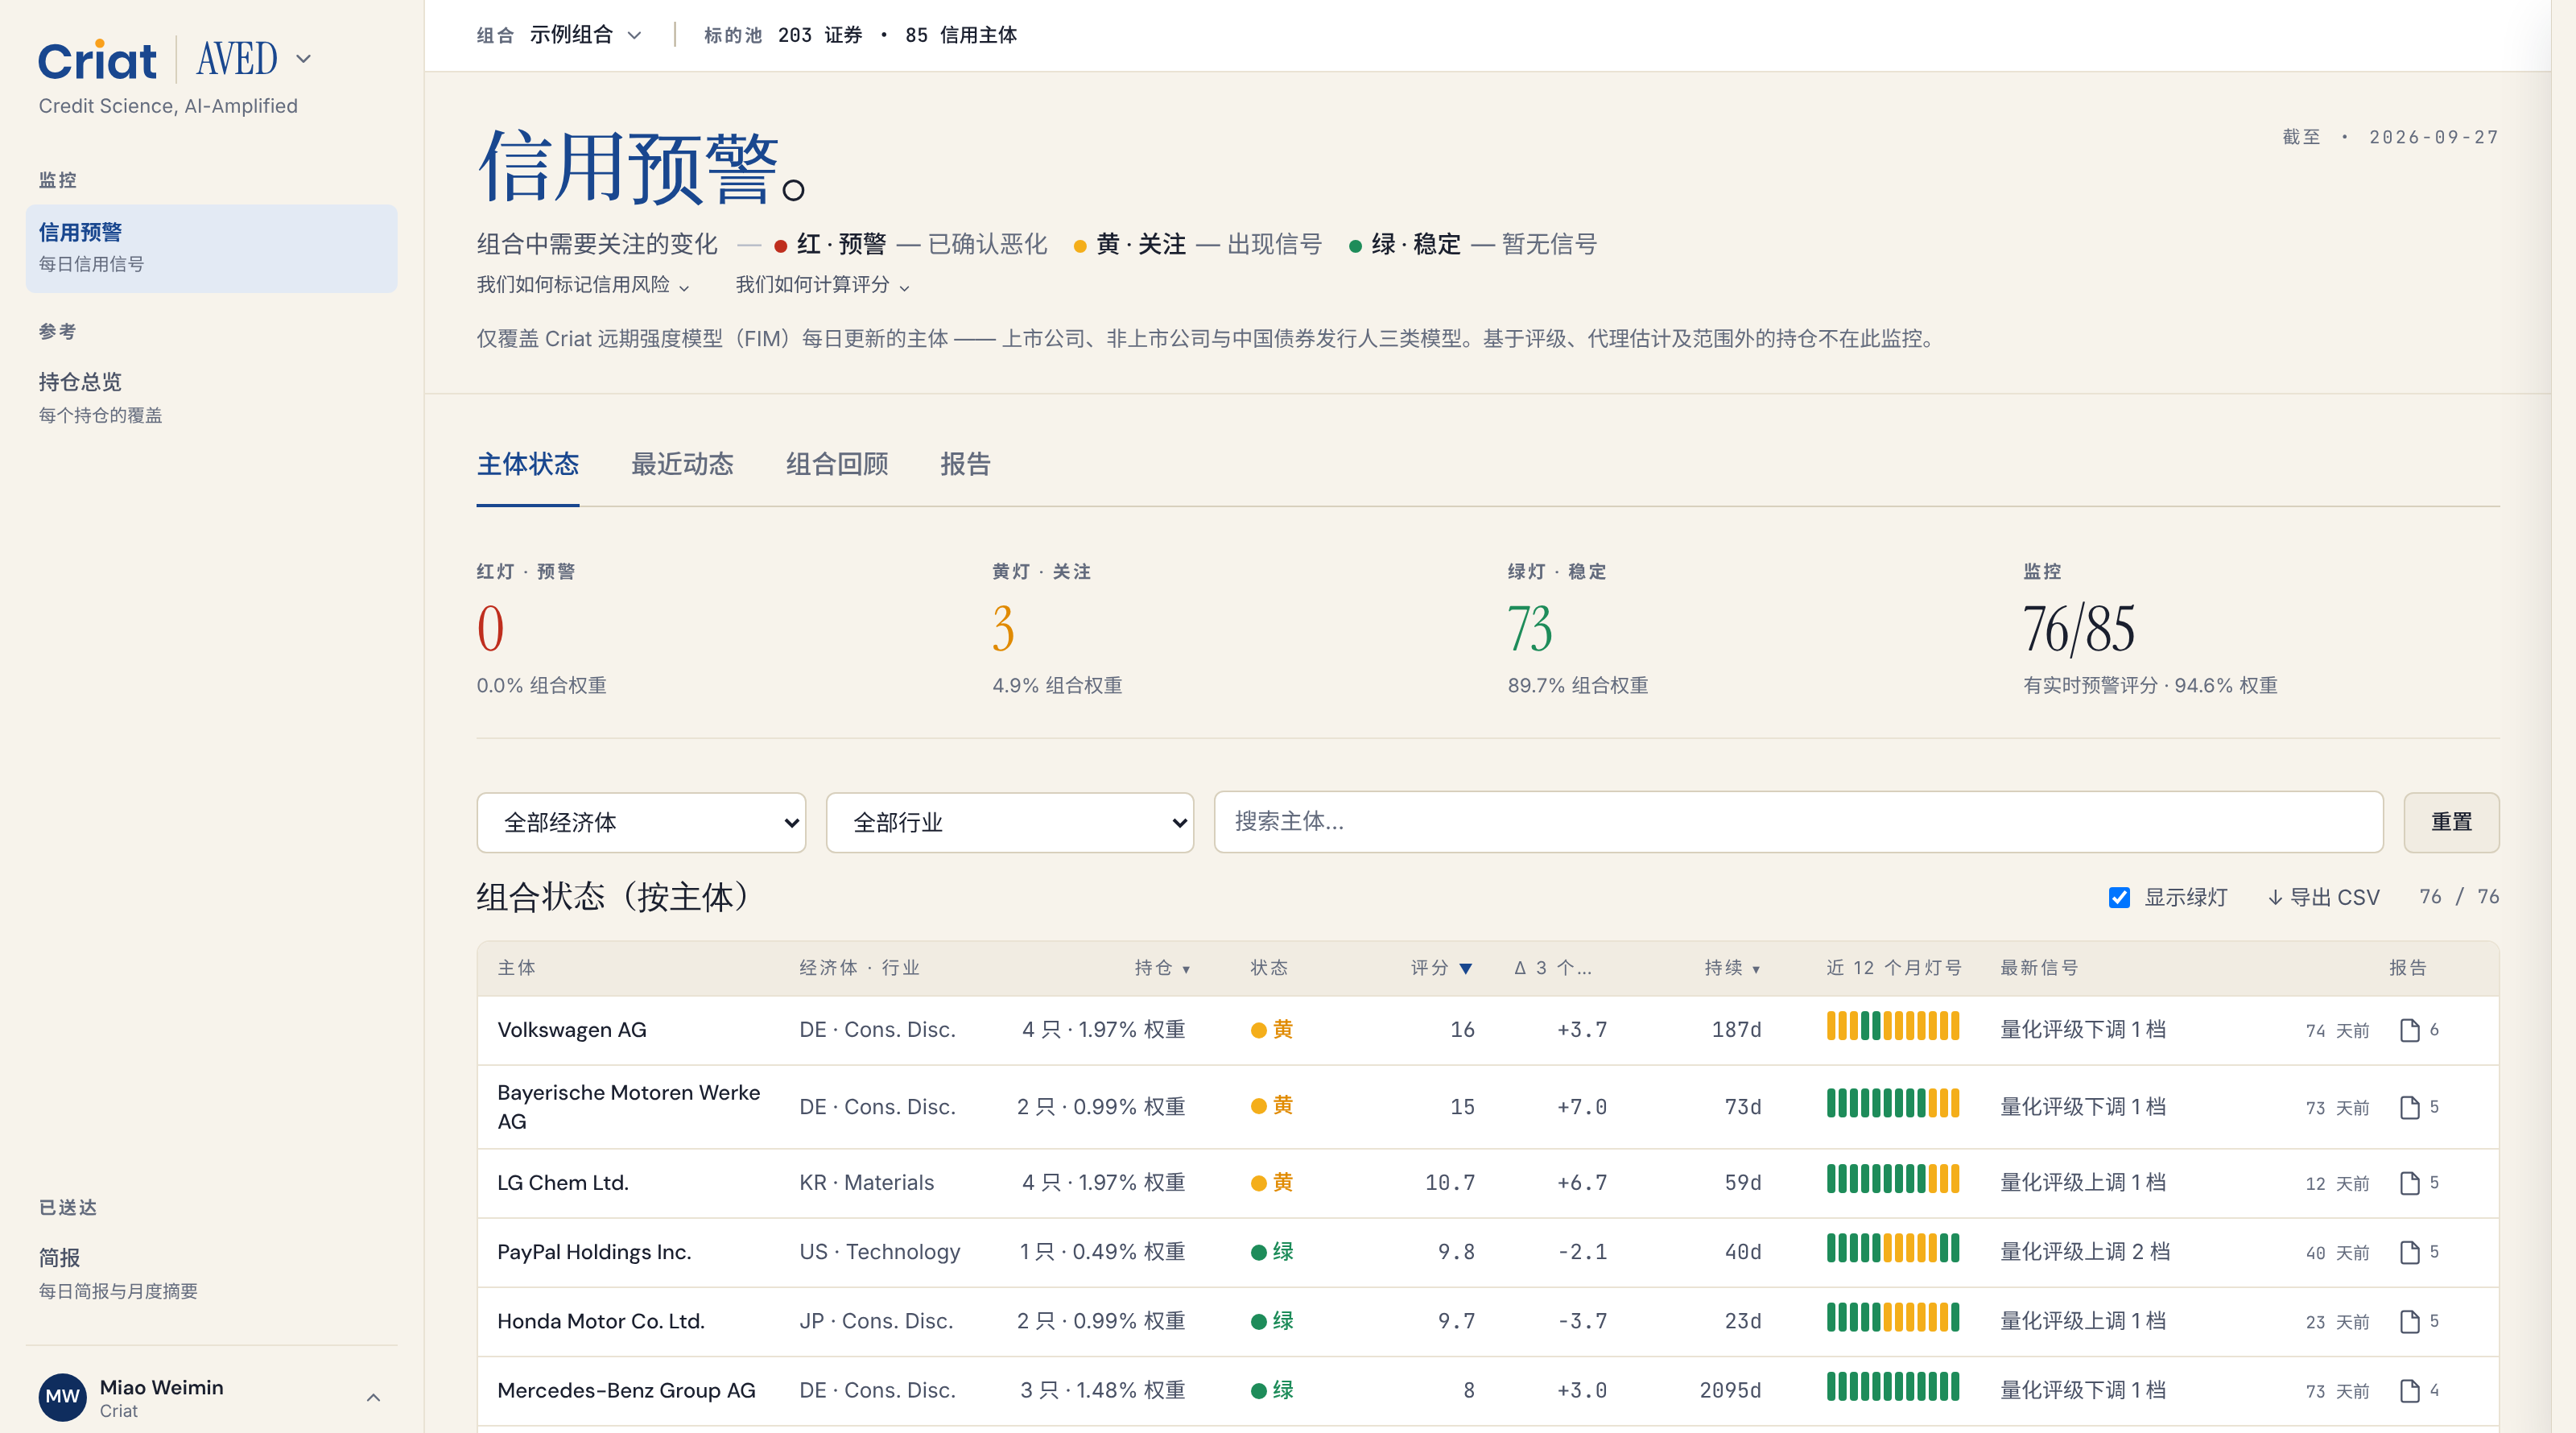
组合里的每家企业,每日跟踪,每次变化都有报告讲清原因。
01
发现
每家企业,每天一个状态
- 绿 · 稳定
- 黄 · 关注
- 红 · 预警
状态只在恶化真实且持续时才改变,不随一两天的价格波动来回跳。状态变化当日提示,近12个月轨迹一目了然。
02
诊断
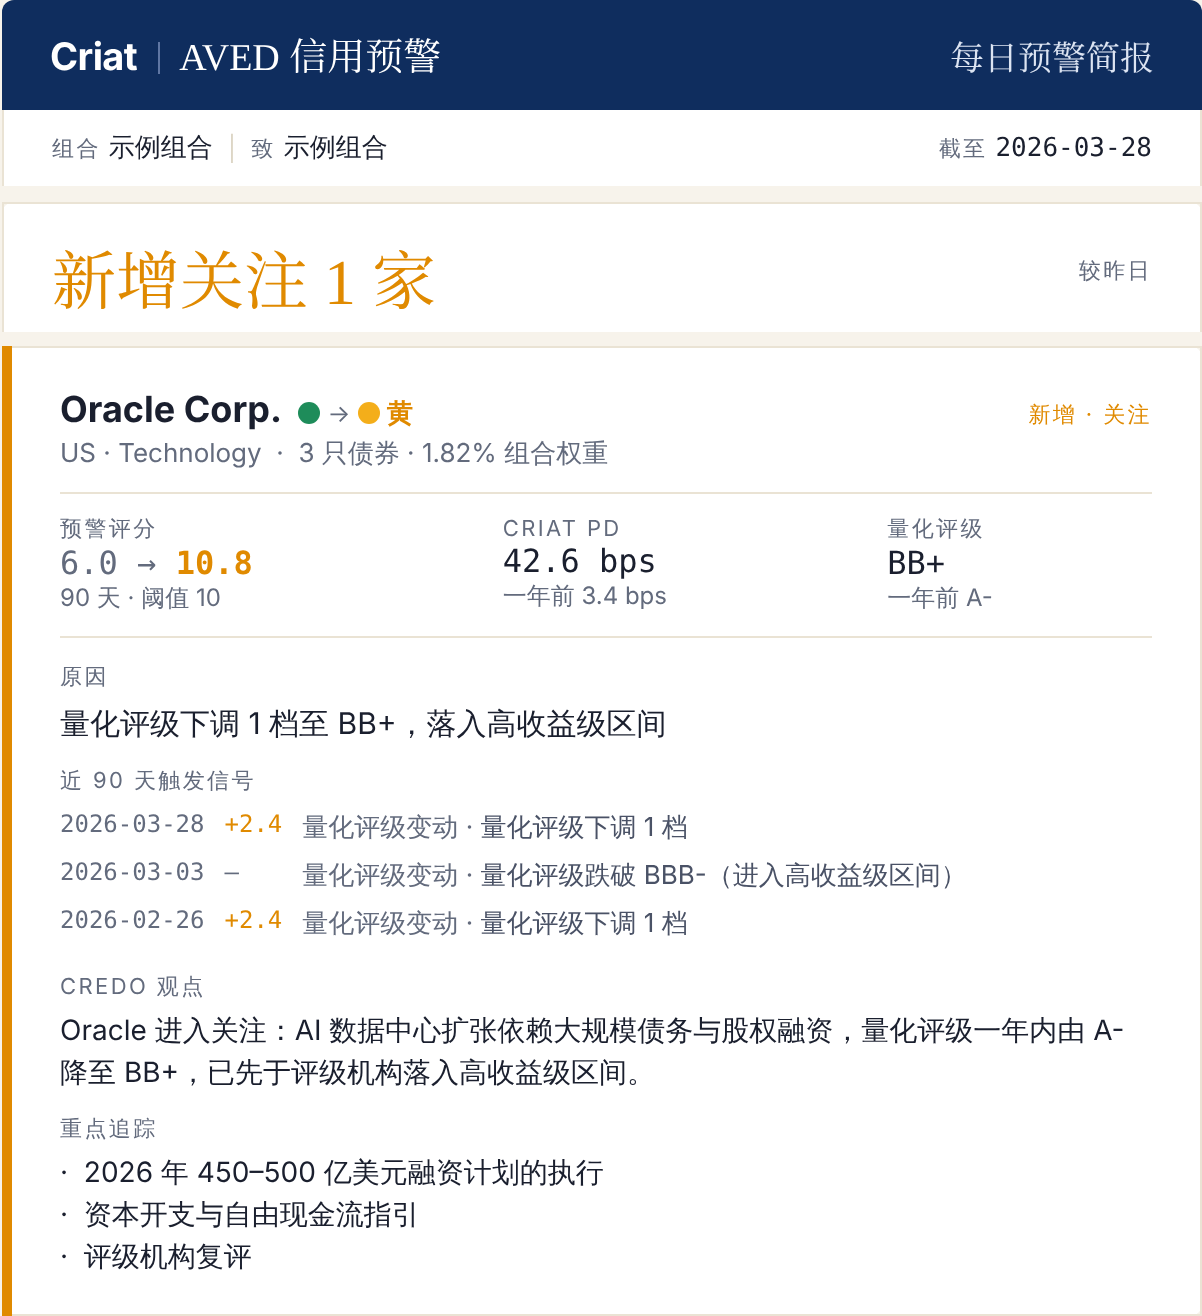
变黄或变红,当天附诊断报告
状态变黄或变红的当天,AVED 自动附上一份诊断报告,分析信用变化、讲清原因、研判后续走势。
03
决策
边看边问 Credo(AI 信用分析师)
Credo 看到的就是您正在看的内容,决策前有疑问可直接问。
交付方式
网页、邮件,或接入您自己的系统。
AVED 通过网页端使用,每日简报和月度摘要经邮件推送;也可按需经数据推送、API 或 MCP 接入机构自己的系统和 AI 工具。
网页端
每家企业的状态与近12个月轨迹、最近变化和诊断报告,集中在一处。
邮件简报
每日简报讲当天的变化,月度摘要回顾整个组合。
数据推送、API 或 MCP
按需接入:把 AVED 接入您自己的系统和 AI 工具。
AVED 监测 Criat 远期强度模型每日更新的企业:上市公司、非上市公司与中国债券发行人。
建在信用科学之上
评级机构尚未调整时,Criat 量化评级已提前反映风险。
AVED 依托 Criat 的 iRAP 信用科学平台,以及远期强度模型 (Forward Intensity Model) 每日测算的量化评级与违约概率;这套模型源自新加坡国立大学 (NUS) 信用研究计划。
模型、覆盖与方法论:量化评级与违约概率140,000+
全球企业,含中国发债主体1.3万家
每日更新
支持 SFTP / API / MCP 推送或调取
35年+
历史数据,可追溯至1991年
20,000+
1990年以来违约事件,用于模型校准
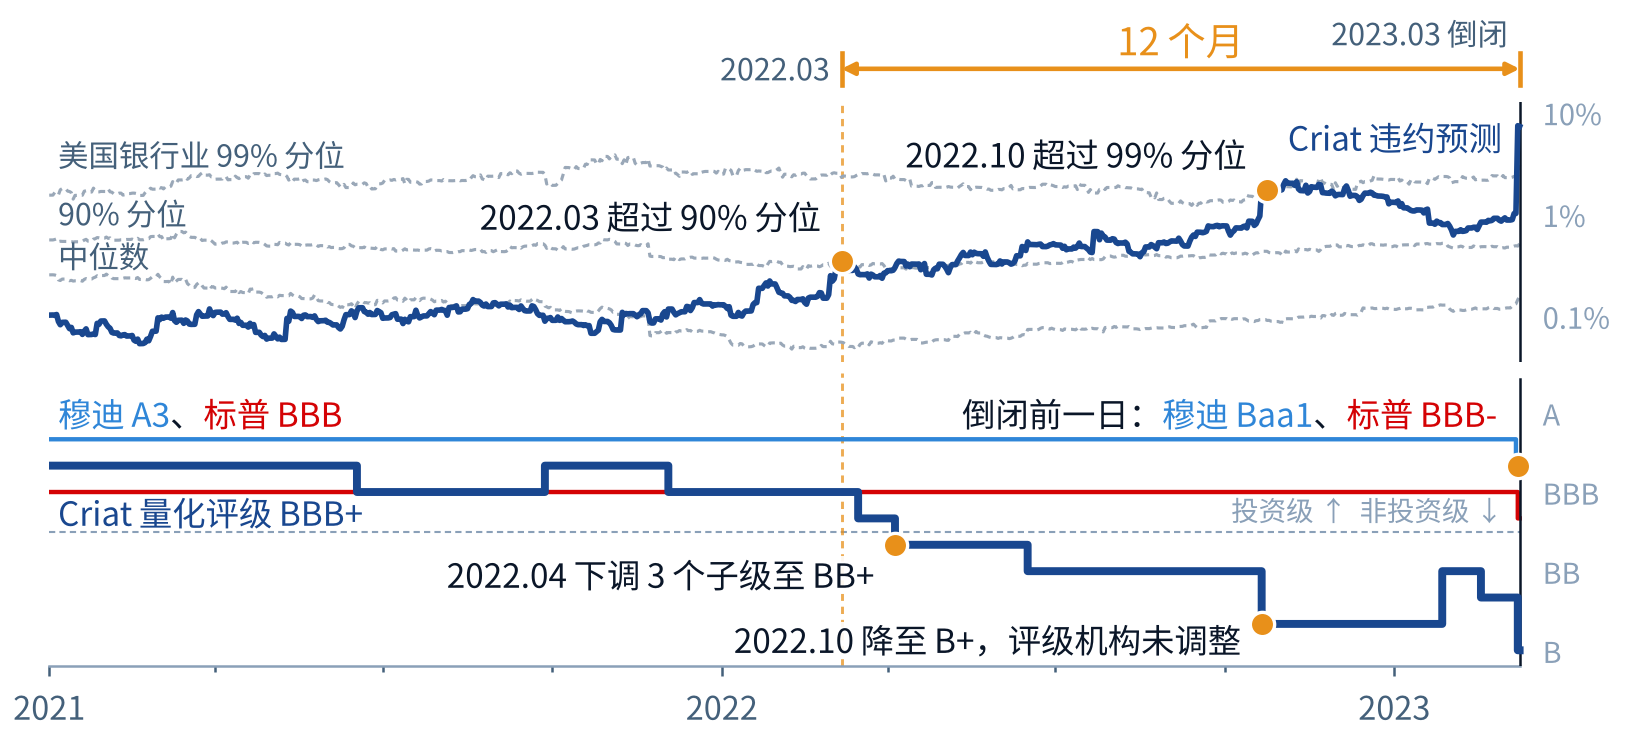
硅谷银行 (SVB) · 美国 · 2023年3月倒闭
提前12个月,Criat 违约预测已进入美国银行业风险最高的10%。
万科 · 中国 · 2025年12月境内债首次展期
提前21个月,Criat 量化评级已降至 CC,而评级机构仍维持投资级。
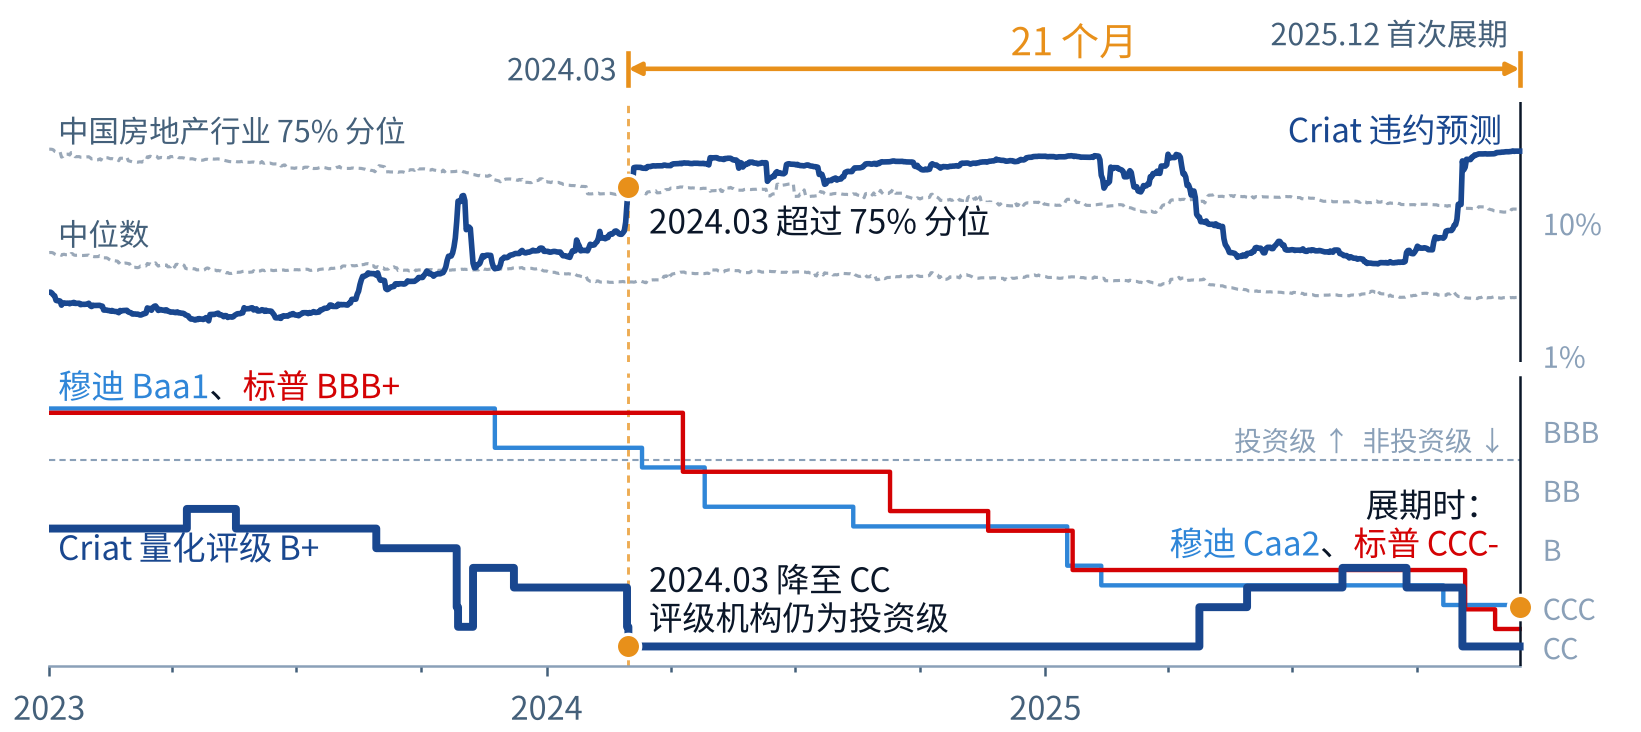
量化评级为模型输出,并非注册信用评级机构发布的信用评级。
信用科学让数字可信,AI 让解读即时。