
动态、前瞻的
量化评级与违约概率。
信用风险每天都在变化——但外部评级却未必。企业实际信用状况与其最新外部评级之间的差距,可能持续数月,使投资组合面临静态评分无法捕捉的风险敞口。
Criat 的违约概率 (PD) 量化企业1个月至5年期的违约可能性;量化评级将其映射到字母评级体系,可直接与外部评级对比——且每日更新。
为何重要
当评级纹丝不动,风险不止步。
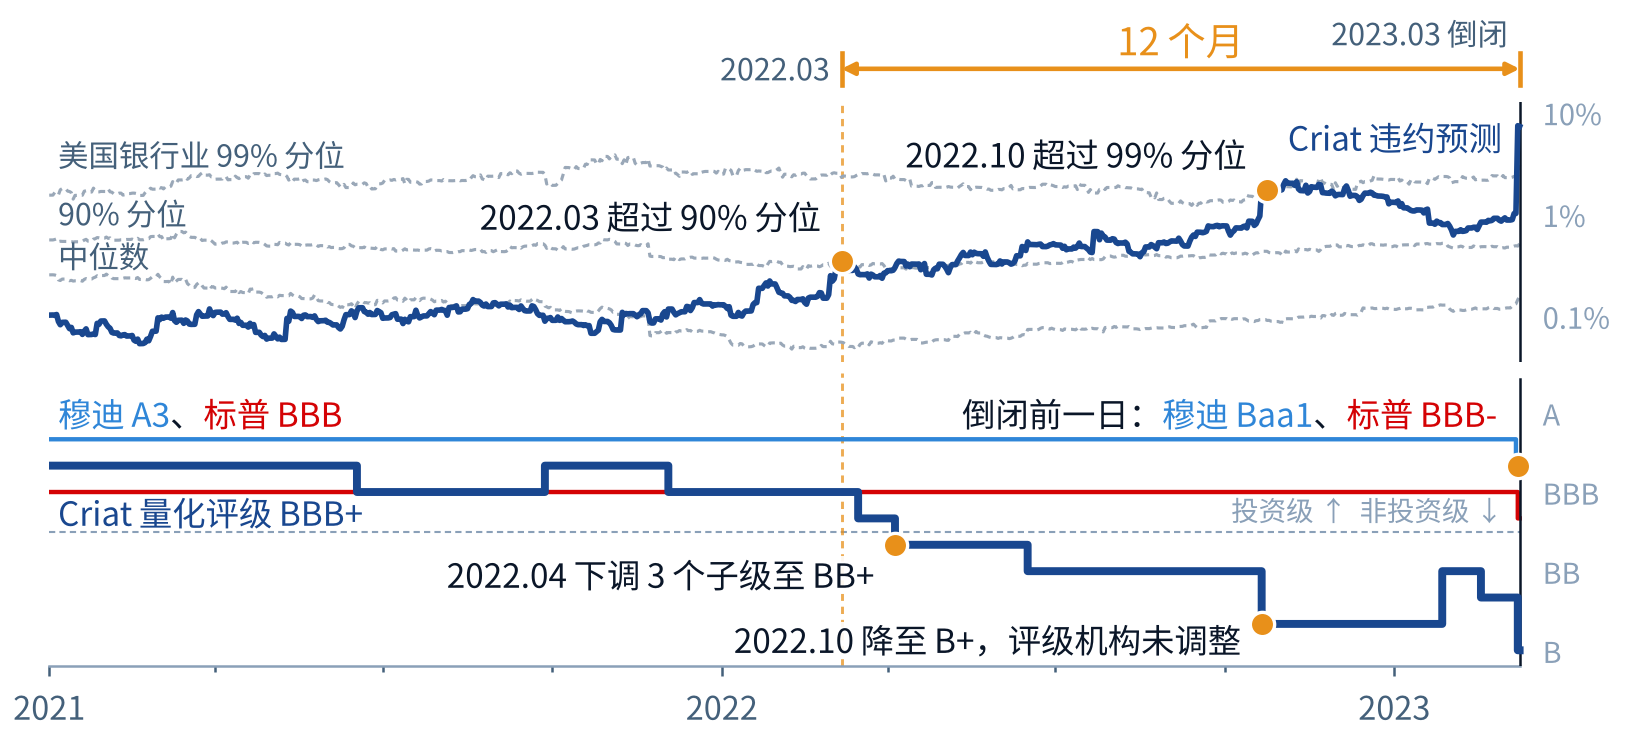
硅谷银行 (SVB) 在倒闭当日仍持有穆迪 (Moody's) 和标普 (S&P) 的投资级评级。
2022年3–4月
量化评级下调3个级距至 BB+。PD 超过美国银行业第90百分位数。
2022年10月
量化评级进一步下调至 B+。外部评级维持不变。
2023年3月10日
硅谷银行倒闭。倒闭前一日:穆迪 Baa1,标普 BBB−。
12
个月提前量——而外部评级始终维持投资级
量化评级为模型输出,并非注册信用评级机构发布的信用评级。
覆盖范围与深度
每家企业,每个期限,每一天。
140,000+
覆盖企业数
1–60个月
期限结构
每日
更新频率
35+
年历史数据
按类别
上市公司 94,000+
非上市公司 46,000+
债券发行人 22,000+
金融机构 25,000+
按地区
亚太地区 55,000+
北美 45,000+
欧洲、中东和非洲 36,000+
拉丁美洲 4,000+
接入您自己的模型和系统:量化信用数据 →
接入方式
分析、集成,或两者兼备。
PD 数据可直接接入您现有的风险基础设施——无论是交互式分析、通过数据推送集成,还是在合作伙伴平台内直接使用。
iRAP Web 应用
交互式分析——PD 图表、驱动因素、财务分析、假设情景分析。提供 Global Plus、China 及 X 版本。
数据推送
通过 SFTP、API 或 MCP——将量化评级、违约概率及相关测度集成到您的系统和模型中。
合作伙伴平台
在 FactSet 或 Snowflake 中直接使用 Criat 数据——嵌入您现有的工作流程。
方法论
每个指标背后的科学支撑。
Criat 的违约概率由远期强度模型 (FIM) 生成——这是一个基于计量经济学、并经机器学习优化的第三代信用风险模型。
第三代——2010年代
远期强度模型
动态、前瞻性。适用于所有企业类型与市场。
第一代——1970年代评分卡专家驱动的评分——奠基性且仍广泛应用。无法响应宏观或市场条件变化;需定期重新评估。
第二代——1980年代结构模型基于市值和债务的 Merton 违约距离。是一项重大进步,但对亚洲与新兴市场及金融企业效果较弱。
有何不同
远期强度模型是一个统一框架,可跨所有期限、企业类型和市场,每日生成前瞻性违约概率。
01
混合信息集——超越单一数据源。将宏观条件、企业基本面与市场信号联合建模,违约预测效果更好。
02
存活-违约依赖性——企业第三个月的风险取决于其在前两个月的存活状况。建模这种依赖关系,可生成内在一致的 PD 期限结构,而非孤立的点估计。
03
精细分层——一个全球模型无法适配所有情况。按地区-行业校准结合先进降维技术,可缓解小细分市场违约事件稀缺的问题。
模型构建方式
每个模型最多从四个风险因子维度中提取信息——宏观金融条件、企业特定财务比率、股权因子和债券因子——根据数据可用性和市场特征进行组合。
上市公司模型
核心基础。16个风险因子——水平值与趋势联合使用以捕捉动量和方向变化。按地区和行业分别校准。
非上市公司模型
将上市公司框架延伸至非上市公司。通过代理股权因子,生成与上市公司直接可比的 PD。
中国发行人模型
专为中国境内外债券市场构建——在股权数据单独信息量有限、本地宏观动态与全球模式存在差异的市场环境中更为有效。
校准
基于精心整理的违约数据库进行训练。违约定义与国际三大评级机构一致——涵盖破产、逾期偿付及困境债务交换。
20,000+
违约事件
7,600+
违约企业
分别在北美、欧洲、亚太发达市场、新兴市场、中国和印度进行校准——企业与金融行业独立分组。
6个地区 × 2个行业
验证
Criat 的样本内和样本外准确性比率 (AR) 保持一致——验证了模型在训练数据之外的泛化能力,无过拟合。
Criat 结构模型提供商
北美
欧洲
亚太发达市场
新兴市场
远期强度模型 (FIM) 已被 IMF、AMRO 和 MAS 采纳,用于公共政策工作。
IMF
FSAP、GFSR
自2016年起
自2016年起
AMRO
年度磋商报告
自2019年起
自2019年起
MAS
金融稳定评估报告
自2021年起
自2021年起