
量化信用報告 · 企業信用診斷
信評報告、券商研究報告、內部報告之外,第四類信用報告。
分析師報告涵蓋少、標準不一;量化資料全市場每日更新,卻只是一串數字。
量化信用報告把量化視角放進分析師報告的格式。涵蓋的國內外企業皆可隨時產生,中文或英文。
- 用於
- 授信審查、貸後管理、投資決策、投後監控
- 用法
- 可單獨使用,也可搭配信評報告、券商研究報告及內部報告使用
報告的四大特點
橫向可比,縱向看勢。
補足涵蓋範圍、及時性與一致性,從四個角度解讀一家企業。
- 01橫向與市場、產業及同業比較
- 02縱向看清趨勢與轉折點
- 03動態及時反映總體經濟與市場變化
- 04多面向總經、股債與財務交叉驗證
- 可追溯
- 數字皆有出處:Criat 模型、第三方資料或據此計算。
- 問 Credo
- Credo 已讀過這份報告,報告內外的問題都可以追問。
每份報告
每家企業,回答四個問題。
每個回答都建立在可重複驗算的量化測度上,不同企業、不同時間的報告可以直接比較。
- 公司目前的信用狀態如何?
- 最近發生了什麼變化?
- 為什麼會這樣?
- 接下來可能往哪個方向走?
建立在信用科學之上
信評機構尚未調整時,Criat 量化評等已提前反映風險。
量化信用報告以 Criat 的 iRAP 信用科學平台為基礎,運用遠期強度模型(Forward Intensity Model)每日估算的量化評等與違約機率;這套模型源自新加坡國立大學(NUS)信用研究計畫。
模型、涵蓋範圍與方法論:量化評等與違約機率140,000+
全球企業,含台灣企業2,900家
每日更新
支援 SFTP / API / MCP 推送或擷取
35年+
歷史資料,可回溯至1991年
20,000+
1990年以來違約事件,用於模型校準
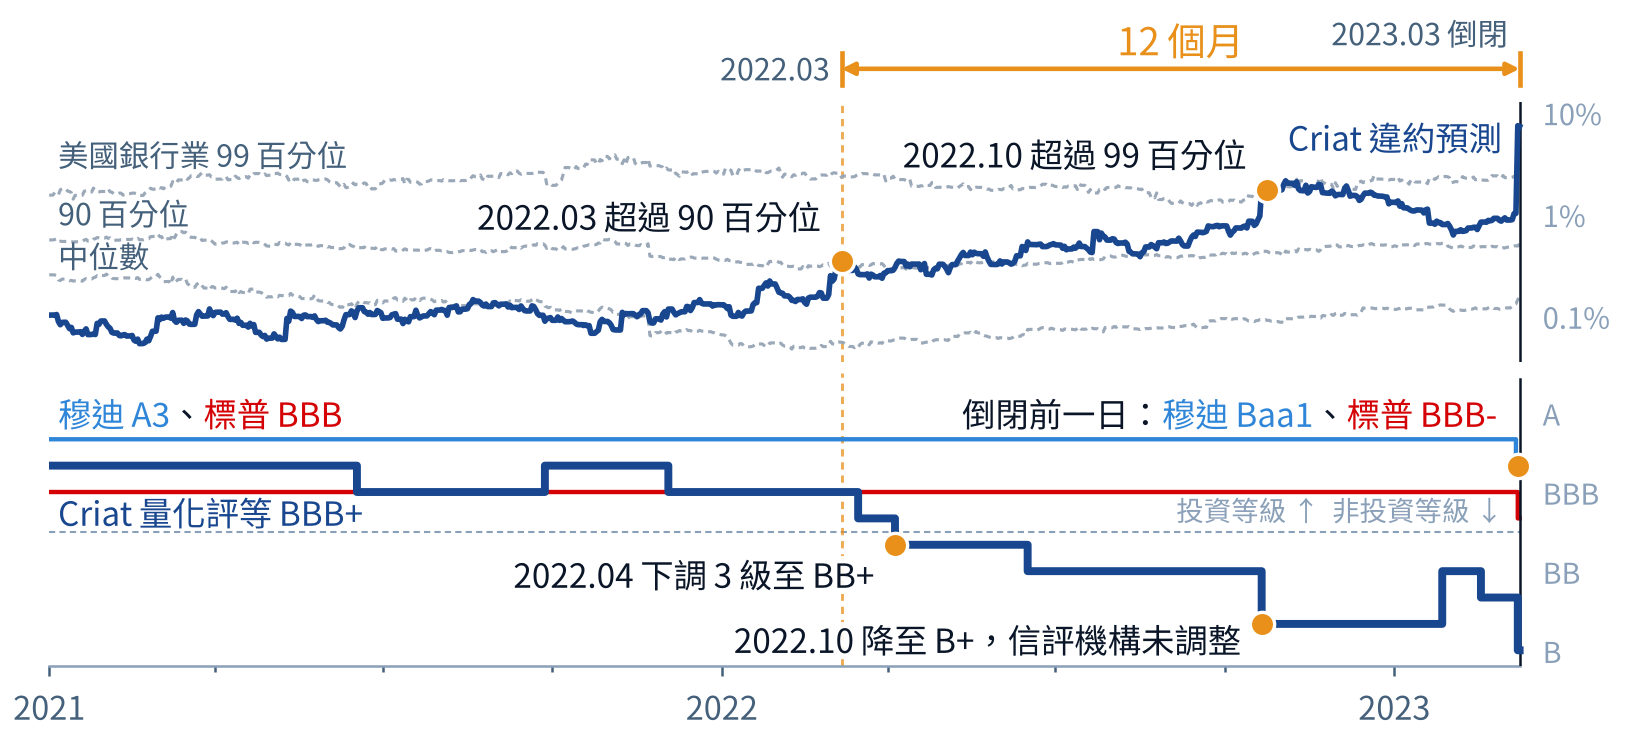
矽谷銀行(SVB)· 美國 · 2023年3月倒閉
提前12個月,Criat 違約預測已進入美國銀行業風險最高的10%。
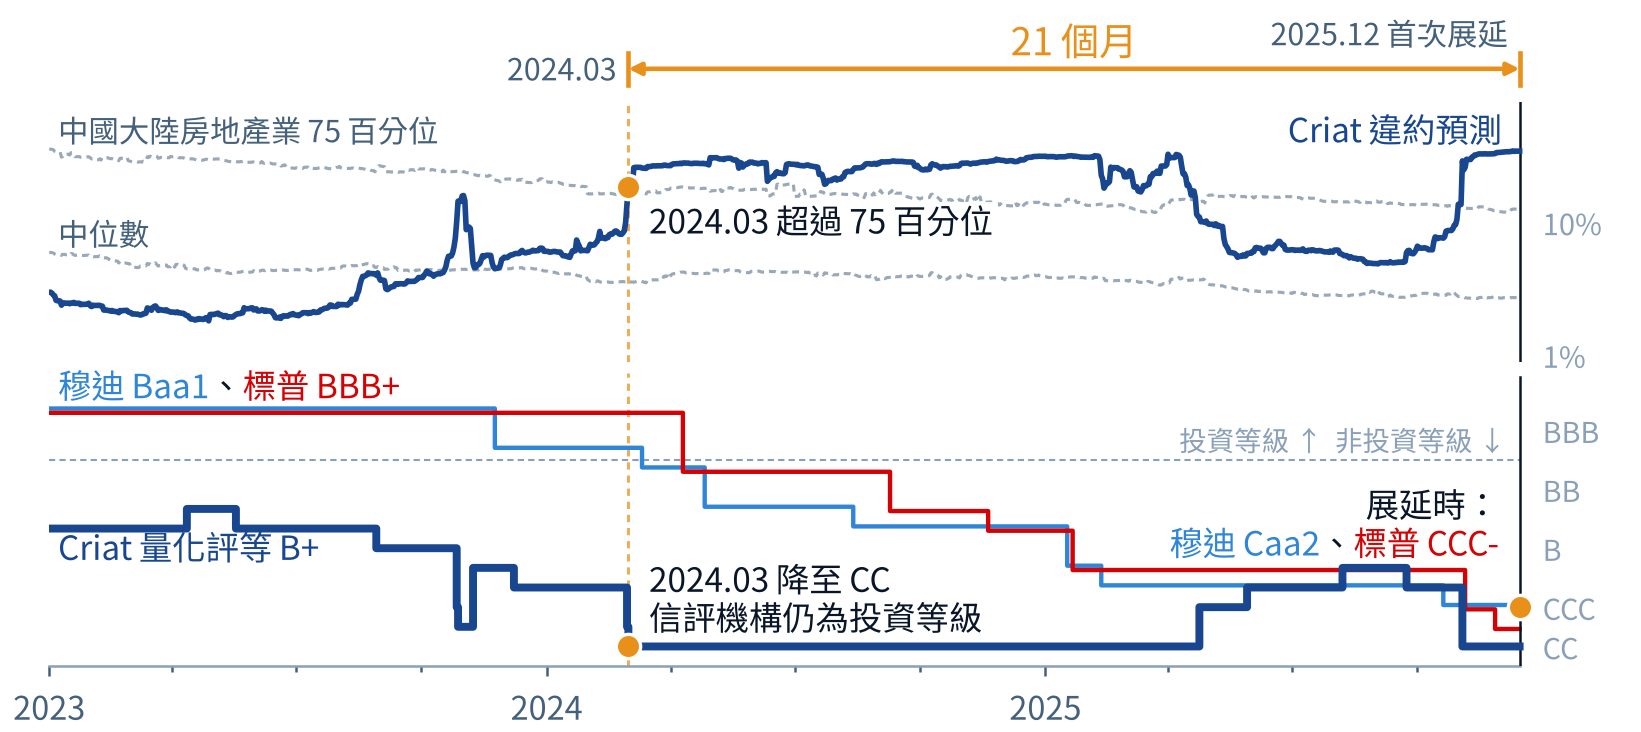
萬科 · 中國大陸 · 2025年12月境內債首次展延
提前21個月,Criat 量化評等已降至 CC,而信評機構仍維持投資等級。
量化評等為模型產出,並非經主管機關許可之信用評等機構所發布的信用評等。
信用科學讓數字可信,AI 讓解讀即時。