
動態、前瞻的
量化評等與違約機率。
信用風險每天都在變化——但外部評等卻未必。企業實際信用狀況與其最新外部評等之間的差距,可能持續數月,使投資組合面臨靜態評分無法捕捉的曝險。
Criat 的違約機率(PD)量化企業1個月至5年期的違約可能性;量化評等將其對映到字母評等體系,可直接與外部評等對比——且每日更新。
當評等紋絲不動,風險不止步。
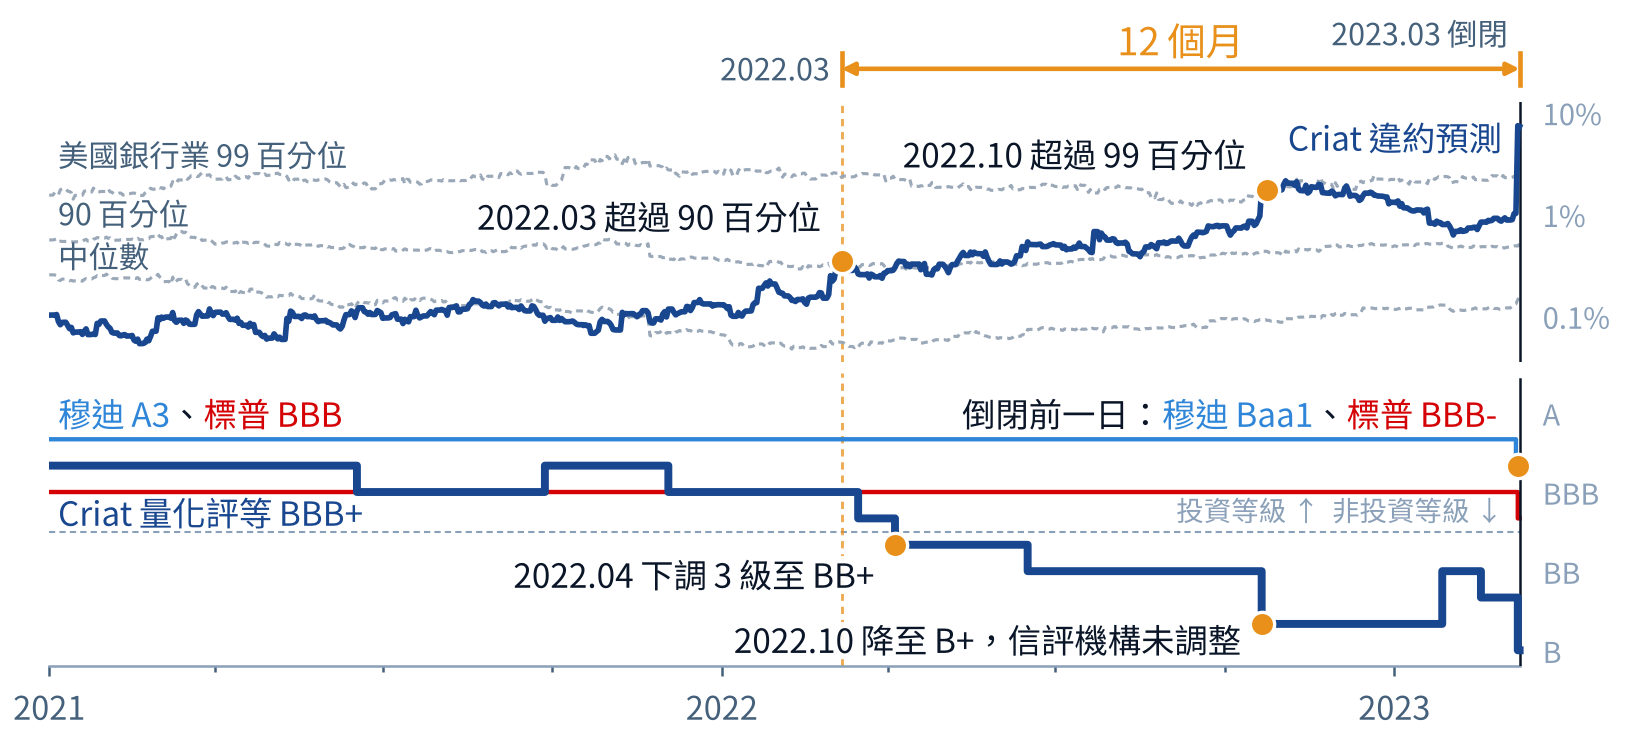
矽谷銀行(SVB)在倒閉當日仍持有穆迪(Moody's)和標普(S&P)的投資等級評等。
量化評等為模型產出,並非經主管機關許可之信用評等機構所發布的信用評等。
每家企業,每個期限,每一天。
分析、整合,或兩者兼備。
PD 資料可直接串接至您現有的風險基礎架構——無論是互動式分析、透過資料推送整合,還是在合作夥伴平台內直接使用。
每個指標背後的科學支撐。
Criat 的違約機率由遠期強度模型(FIM)產生——這是一個以計量經濟學為基礎、並以機器學習精進的第三代信用風險模型。
遠期強度模型
動態、前瞻性。適用於所有企業類型與市場。
有何不同
遠期強度模型是一個統一框架,可跨所有期限、企業類型和市場,每日產生前瞻性違約機率。
模型建構方式
每個模型最多從四個風險因子維度中提取資訊——總體金融情勢、企業特定財務比率、股權因子和債券因子——根據資料可用性和市場特徵進行組合。
核心基礎。16個風險因子——水準值與趨勢聯合使用以捕捉動量和方向變化。按地區和產業分別校準。
將上市櫃公司框架延伸至非上市櫃公司。透過代理股權因子,產生與上市櫃公司直接可比的 PD。
專為中國大陸境內外債券市場建構——在股權資料單獨資訊量有限、本地總體動態與全球模式存在差異的市場環境中更為有效。
基於精心整理的違約資料庫進行訓練。違約定義與三大信評機構一致——涵蓋破產、逾期償付及困境債務交換。
分別在北美、歐洲、亞太已開發市場、新興市場、中國大陸和印度進行校準——企業與金融產業獨立分組。
Criat 的樣本內和樣本外準確性比率(AR)保持一致——驗證了模型在訓練資料之外的泛化能力,無過度擬合。
自2016年起
自2019年起
自2021年起