
新加坡,2024年5月24日——我们很自豪,Criat 创始人参与开发的自下而上违约分析框架 (Bottom-up Default Analysis, BuDA) 继续为国际货币基金组织 (IMF) 提供支持,这次用于最新一期《全球金融稳定报告》中预测违约概率 (PD) 的模拟。
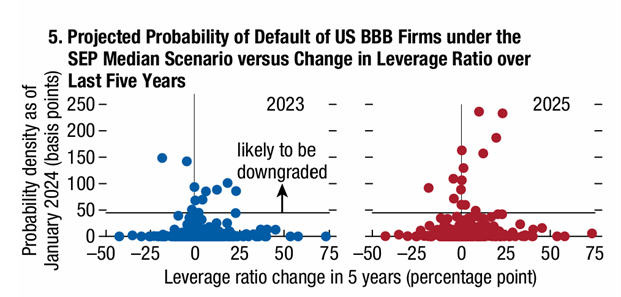
该框架被用于模拟美联储《经济预测摘要》(SEP) 中位情景下美国 BBB 级企业的预测违约概率,并与这些企业过去五年杠杆率的变化相对照。
Criat 为全球金融机构、保险公司和资产管理机构提供该框架的商业版本。
BuDA 由 Criat 的两位创始人段锦泉教授和缪维民博士,与 IMF 高级经济学家 Jorge Chan-Lau 博士共同开发,新加坡国立大学信用研究计划 (CRI) 团队给予了积极支持。框架目前已升级至3.5.1版。